押宝潮玩集合店,谁能做下个TOP TOY?
当线上流量红利见顶、体验式消费兴起,实体店再度成为行业的香饽饽,尤其是潮玩集合店在众多品牌、资本布局下数量激增,并不断占领各大商业体。
作为因潮玩市场快速发展而催生的实体零售新业态,潮玩集合店在激烈的市场竞争下,逐渐从最初仅承载潮玩销售功能,向潮玩体验场景、网红打卡点转变。不同品牌门店间的竞争也从所售产品拓宽至云集IP、装修布局、购物场景等方方面面。
市场催生的新型业态
顾名思义,潮玩集合店指的是集合各种潮玩产品的门店,具有潮玩产品种类齐全、风格多样、囊括品牌多等特点(不包括文创/杂货/百货等非潮玩产品占比较大的店,以及仅聚焦谷子品类的店)。该渠道出现的详细时间不可考,但必然是在我国大众潮玩市场进入快速发展期后诞生的,属于市场发展到一定阶段的产物。
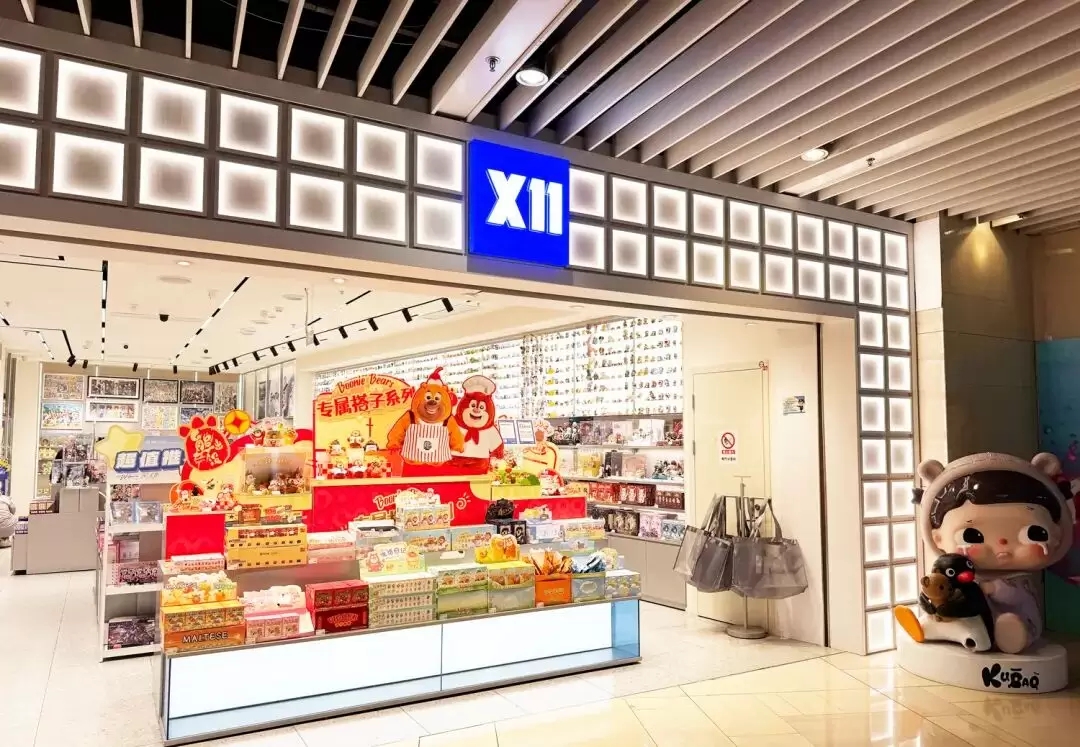
行业开始关注潮玩集合店是在2019—2021年。在此期间,潮玩市场出现了两个先行品牌X11、TOP TOY。前者于2020年1月在上海环球港开设首家门店,目前隶属于KK集团旗下,海内外门店数近200家。后者由名创优品集团孵化,首店于2020年12月落户广州正佳广场,截至去年底全球门店数为304家,目前已开启上市进程。此后几年,X11、TOP TOY是潮玩集合店业态的代表品牌,尤其TOP TOY凭借着超快的开店速度、高调的营销宣传、不断攀升的业绩,俨然成为了潮玩集合店的领军品牌。
 上述两个品牌创办时正好碰上疫情,所以并未有太多的同行布局潮玩集合店业态。疫情之后,消费者对体验式消费的需求提升,尤其购买潮玩更愿意亲手“摸一摸”“摇一摇”,再加上相关品牌的急速扩展与发展,使得更多企业、资本将目光聚焦到潮玩集合店业态,并推出了各自的潮玩集合店品牌。

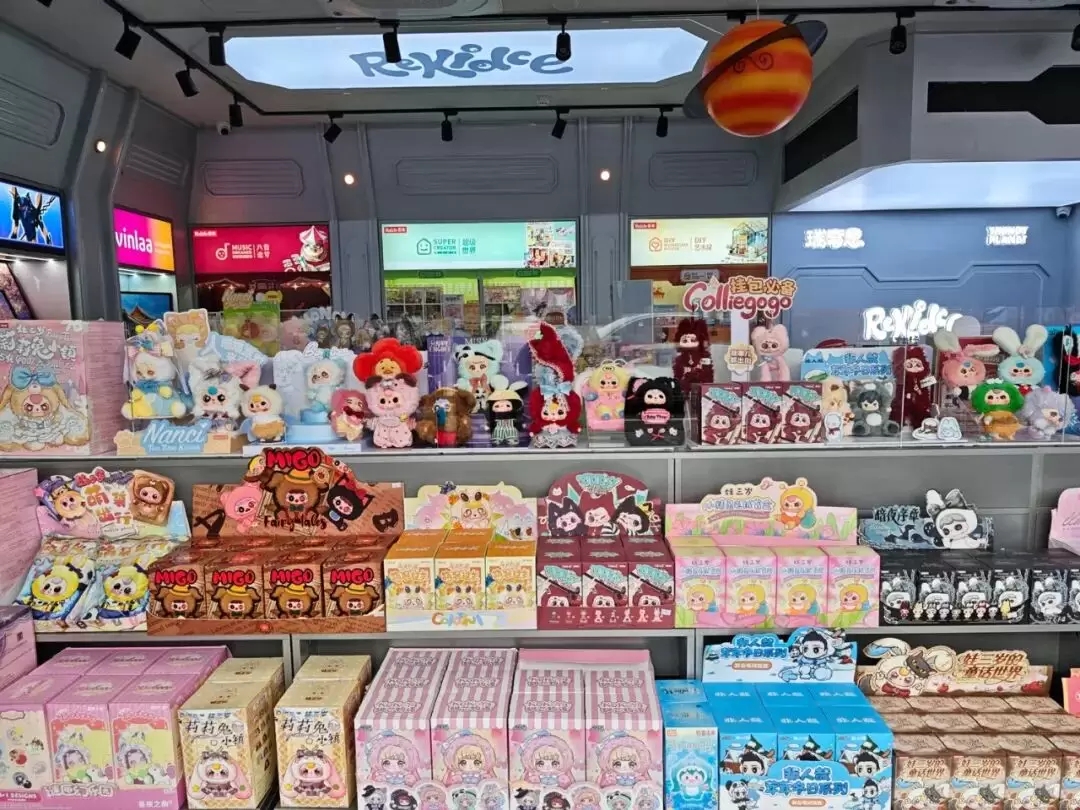
据中外玩具网记者实际探访,各品牌潮玩集合店均是市场最热门的品类占比最大,比如早期的盲盒,现在的搪胶毛绒、BJD娃娃、谷子周边等;区别在于部分门店品类更加齐全,会覆盖积木、车模、木质拼装、金属拼装、DIY、拼图等跨年龄品类,而部分门店仅聚焦热门品类。
除了品类相似外,各品牌潮玩集合店在售品牌更是重合度极高,市场知名度、热度较高的品牌几乎出现在每个品牌潮玩集合店内。因此,潮玩集合店品牌必须探索差异化发展方向,以吸引更多消费者入店。
自有IP与独家产品
作为终端销售渠道,潮玩集合店通过差异化产品提升门店吸引力,因而在孵化自有IP、独家产品发力。
TOP TOY创立之初定位是潮玩集合店,如今业绩构成却是自研产品占大比。据最新招股书披露,2025年,该品牌潮玩产品总营收中有56.7%来自自研产品,而自研产品包括自有IP产品和授权IP产品。截至最后实际可行日期,该品牌的自有IP与授权IP共有66个,其中24个自有IP在2025年共实现营收1.99亿元,授权IP同年实现营收17.78亿元,分别占潮玩产品销售总收入的5.7%、51%。
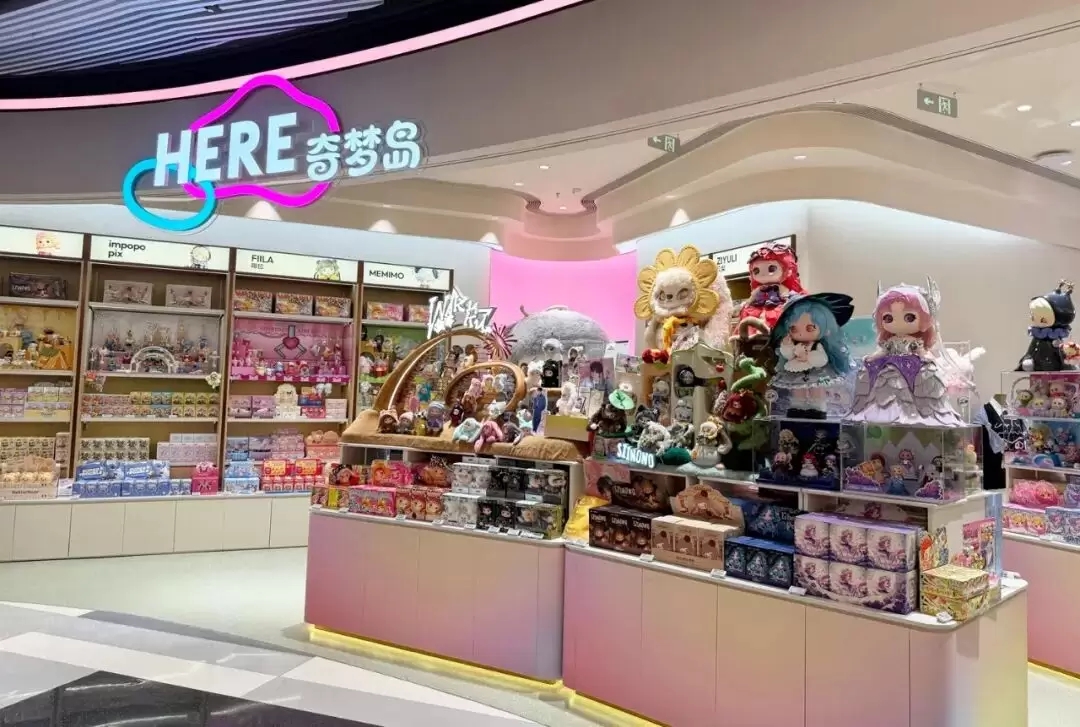
奇梦岛门店给人的第一印象是品牌专卖店,店内外有奇梦岛代表IP形象WAKUKU、SiiNONO的大尺寸装置,店内中间核心区域陈列柜也是以奇梦岛WAKUKU、SiiNONO、Xxinye、又梨、Vivistar等自有IP主题毛绒、盲盒、大娃,以及周边衍生品等为主。相比之下,其他品牌潮玩产品被陈列在两边靠墙的货架上,位置不显眼,容易被忽略。
2025年初才创立的米塔集不仅在同年9月开出了品牌的首家线下门店,同时还依托强大的设计团队实力,孵化了“TearNaara”“Nikoko”“PiKOO LAND”“Goodoo Hug”“BAOFU&FUBAO”“MiiTAKI Party”“BoomBoomGirls”等多个原创IP,并基于这些IP打造了盲盒、大娃、搪胶毛绒等品类独家产品。
柏莱网络科技(广东)有限公司打造的POP FRIENDS,拥有Funko专属新品优势,同时也孵化了原创IP“POMPOM”;X11通过与品牌、IP合作打造联名款、首发款的形式,提升门店产品的差异性,比如X11 SPACE·喜羊羊与灰太狼元气加载中!系列毛绒盲盒等。
赋予门店多元功能
潮玩集合店的功能不再局限于购物,而是变身为打卡地标,能满足年轻人拍照、打卡的喜好,以及多元场景的购物需求。
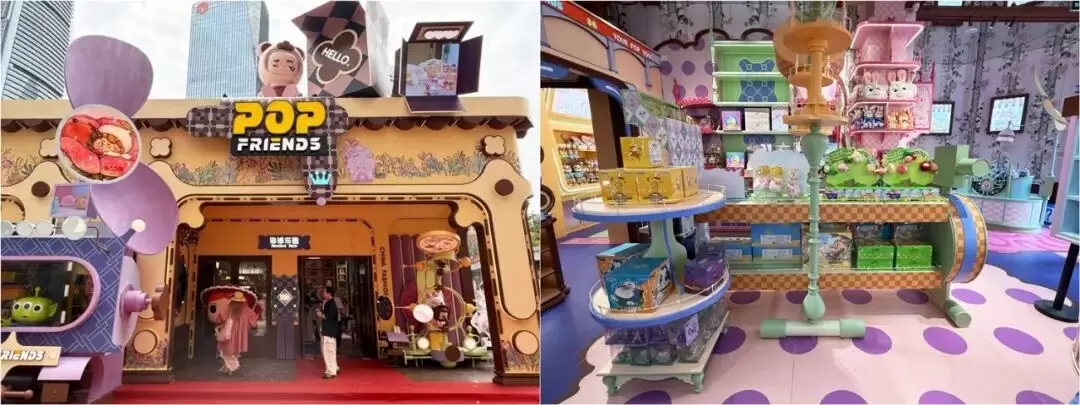
中外玩具网记者走访POP FRIENDS东莞店时发现,这是一家让人非常有拍照、晒社交媒体冲动的门店:外部墙面、顶部有不同IP形象的礼物盒,有专属打卡拍照区域;店内融合多种颜色、各种镜子,还有睡床、钢琴、桌子、列车等造型的货架,给人亲切的感觉。可以说,该店是一个深度整合潮玩销售、空间体验、互动打卡与兴趣社交,具有持续陪伴感与内容沉浸感的线下潮流聚集地。
2025年7月,TOP TOY在北京路步行街开设的广州旗舰店完全颠覆了以往门店的风格:外墙为紫色城堡造型,“每扇窗户”都有代表IP形象;内部融合多种颜色,设计了LED屏、不同角度的灯光,以及大尺寸的IP主题玩偶、积木、机甲、半身像等;楼梯旁还有专属区域供消费者拍照、打卡。这样设计的TOP TOY广州旗舰店从潮玩零售店变为了本地消费者、外地游客都想要进店拍一拍、逛一逛的存在。
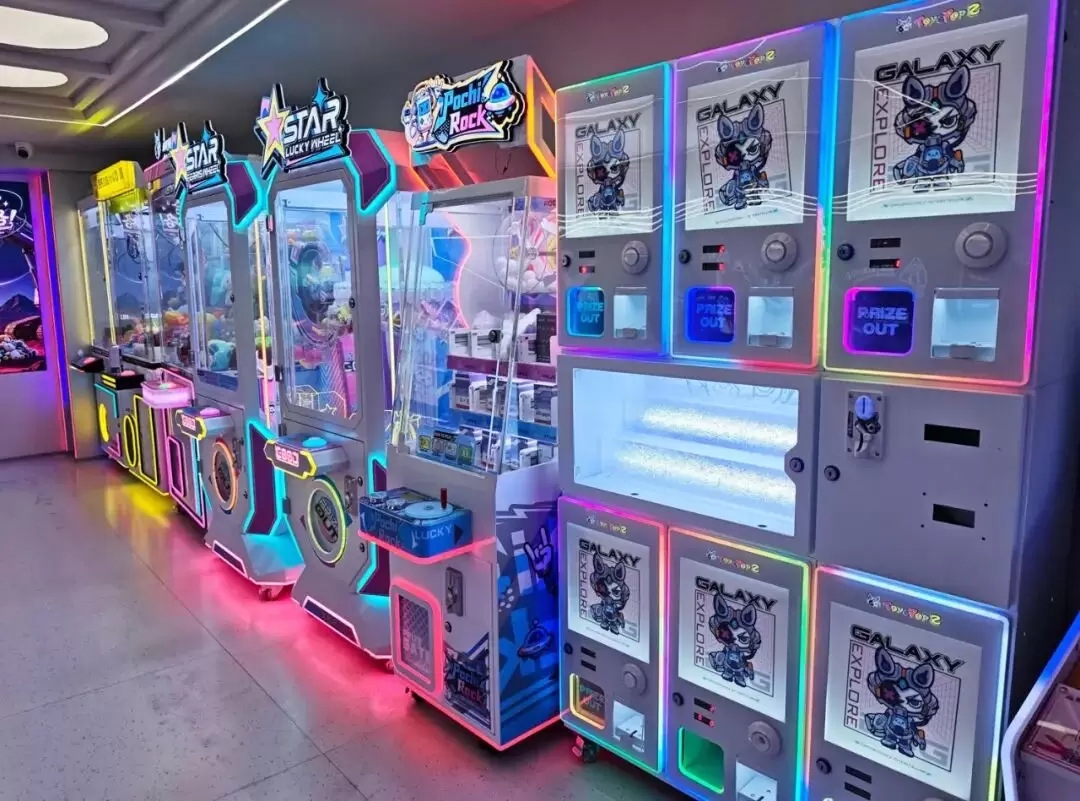
作为零售终端,潮玩集合店的主要职能是“卖货”,但以哪种形式卖却没有固定的模板,店铺可以有更大的创新空间,比如在单纯货架陈列产品之外,在店内增加扭蛋机、抓娃机,使消费者感受不同场景的购物乐趣,也拉长消费者在店内的停留时间。
在快闪、店中店等新实体业态风靡的当下,潮玩集合店在开日常运营店铺的同时,也纷纷尝试更多新的实体店形式,如米塔集打造TearNaara奇想秘境主题快闪,首场活动落地上海合生汇,现场会有TearNaara落暮森林系列产品首发;X11联手布鲁可,在上海金桥LALAPORT X11、长春摩天活力城X11打造布鲁可积木人传奇版胶囊博物馆,聚集品牌全系传奇版积木人;POP FRIENDS则是通过在东方明珠塔、上海乐高乐园等旅游景区落子,并结合ATM潮玩馆等展厅形式,为消费者构建沉浸式体验场景,通过文化共鸣拉近品牌与消费者的距离。
此外,潮玩集合店还会通过开通线上品牌旗舰店、推出小程序商城、拓展即时零售渠道等方式,打通线上线下渠道,进而实现拓宽销售渠道、受众范围的目的。
持续内卷寻求突围
通过孵化自有IP、打造独家产品、颠覆设计风格、丰富购物场景等举措,潮玩集合店提升了自身的竞争力,亦从单纯的潮玩零售终端变为了打卡地标。但市场的持续变化也使新的竞争、新的难题出现。
首先是与潮玩品牌方的竞争。从潮玩集合店开始打造自有品牌产品起,就与潮玩品牌方形成了竞争关系。相比外采品牌,潮玩集合店自有品牌的利润率更高,在彼此无爆款的情况下,很大概率会给予自有品牌更多曝光度、推广力度。在潮玩市场高度依赖IP的当下,潮玩集合店还会与潮玩品牌方竞争热门头部IP的授权归属。吞食外采品牌的市场份额还是想办法平衡自有品牌与外采品牌的关系,是每个潮玩集合店需要考虑的问题。
其次是潮玩市场的竞争。作为当下的风口,潮玩市场的入局者正在越来越多,行业的竞争亦在不断加剧。在这种背景下,潮玩集合店自有品牌发展会承受更大的压力,如何孵化和运营IP、设计创新产品、营销推广等都是需要考虑的问题;同时还要时刻关注潮玩市场新动态,以便调整外采品牌、产品的结构。
再者是消费市场的低迷。尽管潮玩市场仍处于向上发展态势,但行业普遍认为消费者的购买力下滑显著,终端消费市场比较低迷。“消费者不再是喜欢的都买,而是挑选最合适的1款下手。”这要求潮玩集合店必须思考如何才能推出被消费者选择的产品、让交易发生在自家门店。
作为潮玩集合店赛道的佼佼者,TOP TOY首店开业不足5年即赴港上市,2022—2025年营收分别为6.79亿元、14.61亿元、19.09亿元、35.87亿元。这一成绩的取得既有品牌抢占先机的原因,也与其母公司名创优品集团的支持密不可分。其他潮玩集合店品牌是否能复制这一发展路径还是未知数,特别是没有雄厚资本支撑的品牌,更要思考如何才能实现突围。
本文由专注日本扭蛋、像素积木、雪花片、投影灯、蘑菇灯等玩具生产的宁波品嘉优创电子有限公司发布和转载。
本文资料及相关图片来源于网络,如有侵权,请联系E-mail:mike@penker.cn删除!